Cálculo do imposto sobre serviços
Ao abrir uma empresa prestadora de serviços, é comum surgirem dúvidas sobre a carga tributária aplicável ao faturamento, especialmente para aqueles que estão sob o regime do Simples Nacional. A compreensão da alíquota do imposto prestação de serviço simples é fundamental para que o empreendedor possa organizar suas finanças de maneira adequada.
No regime do Simples Nacional, há uma unificação de vários tributos em um só pagamento mensal, realizado por meio do Documento de Arrecadação do Simples Nacional. Isso inclui impostos federais, estaduais e municipais, simplificando a gestão tributária do negócio.
O valor do imposto a ser pago varia de 6% a 33% do faturamento, dependendo da receita bruta acumulada nos últimos 12 meses da empresa. A alíquota nominal é aplicada de acordo com a faixa em que a receita se enquadra, utilizando uma fórmula que leva em conta a receita bruta, a alíquota nominal da faixa correspondente e uma parcela a ser deduzida, evitando aumentos abruptos na tributação entre as faixas.
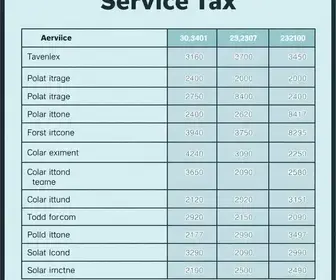
Tabela do Simples Nacional para serviços em 2026
A maior parte das empresas de serviços menos complexos está sujeita ao Anexo III do Simples Nacional, cujas alíquotas nominais variam de 6% a 33%, de acordo com a receita bruta acumulada. A tabela do Simples Nacional para serviços em 2026 é a seguinte:
- 1ª Faixa: Até R$ 180.000,00 – Alíquota: 6,00% – Valor a deduzir: R$ 0,00
- 2ª Faixa: De R$ 180.000,01 a R$ 360.000,00 – Alíquota: 11,20% – Valor a deduzir: R$ 9.360,00
- 3ª Faixa: De R$ 360.000,01 a R$ 720.000,00 – Alíquota: 13,50% – Valor a deduzir: R$ 17.640,00
- 4ª Faixa: De R$ 720.000,01 a R$ 1.800.000,00 – Alíquota: 16,00% – Valor a deduzir: R$ 35.640,00
- 5ª Faixa: De R$ 1.800.000,01 a R$ 3.600.000,00 – Alíquota: 21,00% – Valor a deduzir: R$ 125.640,00
- 6ª Faixa: De R$ 3.600.000,01 a R$ 4.800.000,00 – Alíquota: 33,00% – Valor a deduzir: R$ 648.000,00
É importante notar que, na sexta faixa, os tributos ICMS e ISS não são incluídos no Documento de Arrecadação do Simples Nacional, devendo ser recolhidos separadamente junto aos órgãos estadual e municipal competentes.
Tributos incluídos na tributação de serviços
A tributação sobre a prestação de serviços engloba oito tributos distintos, que são reunidos em uma única guia. Os principais tributos que compõem essa tributação incluem o IRPJ, CSLL, PIS, Cofins, CPP, ISS e, quando aplicável, ICMS. Cada um desses tributos é calculado de maneira proporcional com base na faixa de faturamento e no anexo ao qual a empresa está vinculada.
Além do Anexo III, existem outros anexos específicos para atividades de serviços, sendo o Anexo IV destinado a atividades como limpeza, vigilância, construção civil e serviços jurídicos. Já o Anexo V abrange os serviços de maior qualificação técnica, com alíquotas iniciais frequentemente mais altas.
A categorização entre os Anexos III e V geralmente se baseia no Fator R, que compara a folha de pagamento da empresa com a receita bruta. Quando este percentual é igual ou superior a 28%, a tributação é feita pelo Anexo III; caso contrário, recai sobre o Anexo V. Vale ressaltar que a Contribuição Previdenciária Patronal é recolhida separadamente no caso do Anexo IV, não estando incluída no total do Documento de Arrecadação do Simples Nacional.
Adriano Sobral é ex-maceioense, ex-mineiro e agora paulistano. Sou editor no site PortalVerde.com.br, freelancer e revisora de artigos e textos acadêmicos.